拓日新能上半年晶体硅电池业务爆发 收入同比大增187.9%,驱动业绩强劲增长
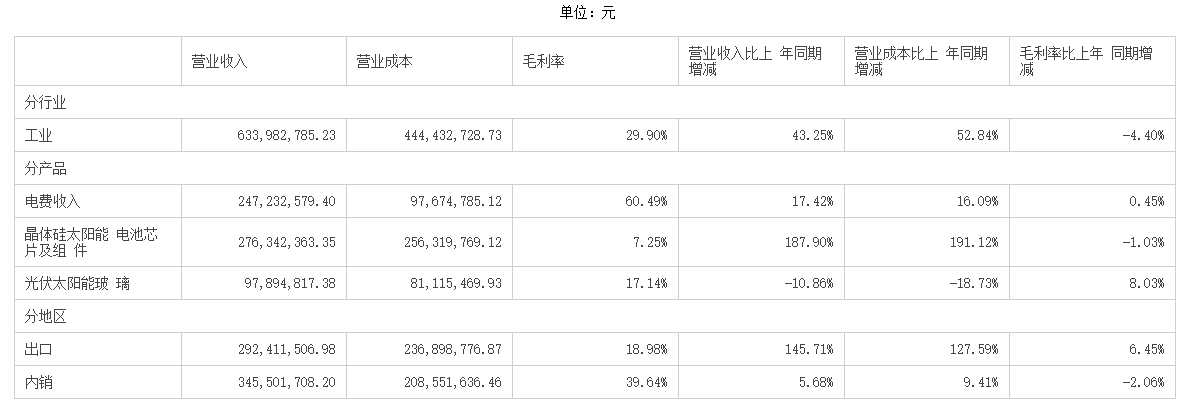
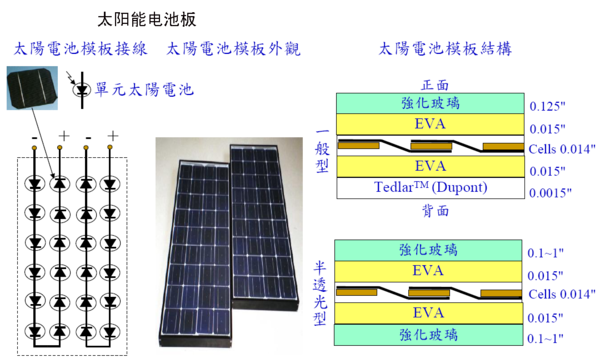
拓日新能(002218.SZ)发布2023年半年度报告,公司上半年实现营业收入约6.5亿元,同比增长约15%;归属于上市公司股东的净利润约0.8亿元,同比增长约30%。其中,晶体硅太阳能电池芯片及组件业务表现尤为亮眼,实现收入约3.2亿元,同比大增187.9%,成为公司业绩增长的核心引擎。
一、晶体硅电池业务为何爆发?
拓日新能晶体硅电池业务收入同比大增187.9%,主要得益于以下几方面因素:
- 产能释放与市场拓展:公司近年来持续加码晶体硅电池及组件产能,新建产线逐步达产,规模效应显现。公司积极拓展国内外市场,尤其是分布式光伏和工商业屋顶项目需求旺盛,带动订单大幅增加。
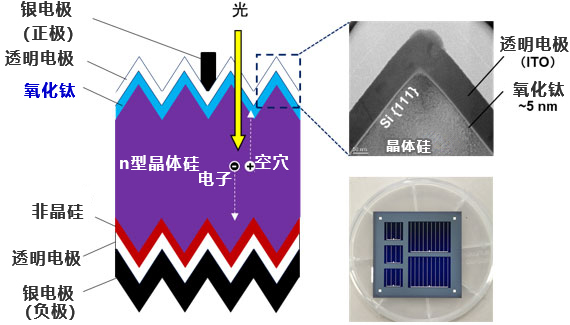
- 技术进步与产品升级:公司持续投入研发,提升晶体硅电池转换效率,优化组件功率和可靠性,产品竞争力显著增强,获得客户广泛认可。
- 行业景气度提升:2023年上半年,全球光伏装机需求保持高增长,国内新增装机同比大幅提升,产业链价格逐步回归理性,刺激了下游装机需求,晶体硅电池及组件销量随之水涨船高。
二、晶体硅电池业务对公司的战略意义
晶体硅太阳能电池芯片及组件是拓日新能的核心业务板块之一,与公司原有的非晶硅薄膜电池业务形成互补。此次晶体硅电池收入的大幅增长,不仅优化了公司产品结构,提高了整体盈利水平,也进一步巩固了公司在光伏领域的市场地位。
晶体硅电池业务的大幅增长有助于摊薄公司固定成本,提升整体运营效率。随着后续产能进一步爬坡和市场需求持续旺盛,该业务有望继续为公司贡献可观业绩增量。
三、未来展望:持续加码晶体硅,抢抓市场机遇
拓日新能表示,下半年将继续推进晶体硅电池及组件产能建设,提升智能化制造水平,降低成本,同时加大国内外市场开拓力度,尤其是抓住分布式光伏、整县推进等政策机遇,进一步提升市场份额。
业内分析认为,在碳中和目标驱动下,光伏行业中长期向好趋势明确。拓日新能晶体硅电池业务已进入快速增长通道,随着产能释放和品牌影响力提升,有望成为公司未来业绩的重要增长极。
拓日新能上半年晶体硅太阳能电池芯片及组件收入同比大增187.9%,展现了公司在光伏核心制造领域的强劲竞争力。在行业高景气度和公司自身产能释放的双重驱动下,晶体硅电池业务正步入发展快车道,有望助力公司实现更高质量的增长,为投资者创造更大价值。
如若转载,请注明出处:http://www.rh-ivy.com/product/37.html
更新时间:2026-10-18 00:04:34