光伏设备行业深度报告 技术升级百花齐放,设备需求景气延续——聚焦晶体硅电池
一、行业概览:光伏高景气延续,设备环节率先受益
在全球碳中和目标及能源转型的强力驱动下,光伏产业已成为确定性增长赛道。2023年全球光伏新增装机约390GW,同比增长近70%,预计2024年将突破500GW。产业链各环节扩产持续,设备作为产能落地与技术进步的前提,需求景气度高位运行。尤其在晶体硅电池环节,技术路线从P型向N型切换,带动设备更新与新增需求叠加。
二、技术升级百花齐放:晶体硅电池路线演进
当前晶体硅电池技术呈现“一代多线”的繁荣局面:
1. TOPCon:量产主导,设备需求旺盛
TOPCon凭借与PERC产线兼容度高、效率提升显著(量产效率25.5%-26%),成为N型替代的首选。2023年TOPCon市占率已超20%,预计2024年将达60%以上。设备端, LPCVD/PECVD、硼扩、激光掺杂等环节需求爆发。单GW TOPCon设备投资额约1.5-1.8亿元,随着规模效应与技术成熟,成本仍具下降空间。
2. HJT:技术突破,降本进行时
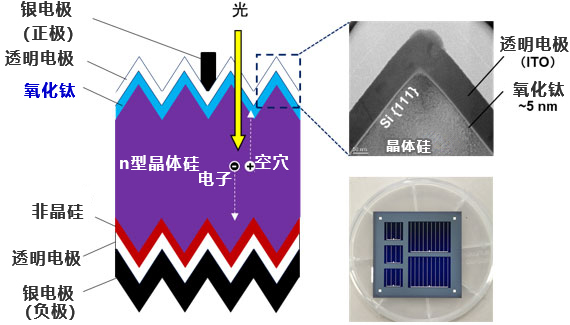
HJT具有高转换效率(量产25%-25.5%)、低衰减、双面率高优势,但设备投资较高(约3-3.5亿元/GW)。核心设备PECVD、PVD及清洗制绒设备持续国产化降本,银包铜、SMBB、0BB等技术加速导入,推动HJT经济性提升。预计2025年HJT市占率将突破15%。
3. xBC:平台化技术,设备需求多元化
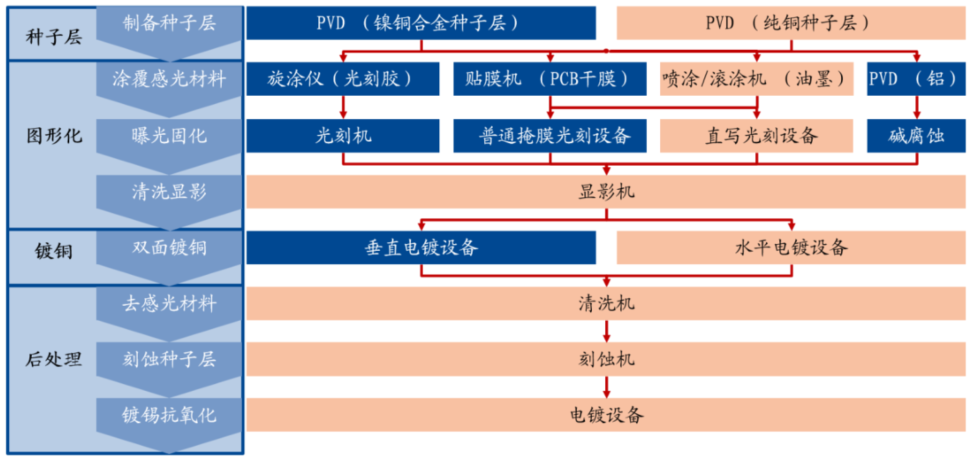
BC电池(背接触)通过电极全部置于背面,实现更高转换效率(26%以上)。其工艺需增加激光开槽、掩膜、清洗等设备,与TOPCon/HJT叠加形成HPBC、HBC等路线。单GW设备投资约2.5-3亿元,随着头部企业扩产,激光设备、湿法设备厂商迎来新机遇。
4. 钙钛矿及叠层:下一代技术前瞻布局
钙钛矿单结及晶硅-钙钛矿叠层电池实验室效率分别突破26%和33%,产业化进程加速。设备端,涂布机、镀膜设备、激光设备等全新需求涌现,目前单GW投资约5-8亿元,预计2025年后逐步放量。
三、设备需求景气延续:多因素驱动,市场空间广阔
1. 新增产能与存量更新共振
全球光伏装机需求持续增长,叠加N型替代P型的节奏加快,电池片扩产维持高强度。据测算,2024-2025年全球电池片设备市场规模分别为450亿元、500亿元,其中TOPCon设备占比超70%,HJT及xBC设备占比逐步提升。
2. 技术迭代催生设备升级
每一轮技术切换均带来设备价值量提升:PERC单GW投资约1.2亿元,TOPCon约1.6亿元,HJT约3.2亿元,xBC约2.7亿元。技术溢价推动设备商毛利率上行,龙头设备企业订单饱满。
3. 国产化进程深入,海外市场拓展
光伏设备国产化率已超90%,在TOPCon、HJT整线设备领域,国内龙头具备全球竞争力。随着海外光伏本土化制造需求兴起,设备出海成为新增长点,预计2024年出口占比提升至20%-30%。
四、投资建议与风险提示
建议关注具备整线交付能力、绑定头部客户的设备龙头:
- TOPCon设备:关注捷佳伟创(LPCVD/PECVD设备)、迈为股份(PECVD设备)
- HJT设备:迈为股份(整线)、金辰股份(PECVD设备)、奥特维(串焊机)
- xBC设备:帝尔激光(激光设备)、海目星(激光设备)
- 钙钛矿设备:京山轻机(涂布设备)、捷佳伟创(镀膜设备)
风险提示:光伏装机不及预期、技术迭代风险、行业竞争加剧、设备验收周期延长等。
五、结论
晶体硅电池技术升级百花齐放,TOPCon、HJT、xBC并行发展,钙钛矿叠层蓄势待发。技术迭代与产能扩张双轮驱动下,光伏设备需求景气有望延续,具备技术领先与客户优势的设备企业将充分受益。
如若转载,请注明出处:http://www.rh-ivy.com/product/39.html
更新时间:2026-10-18 12:31:04