晶体硅电池 光伏产业的主流力量与薄膜技术的竞合未来
在全球能源转型的浪潮中,太阳能光伏产业已成为增长最快的清洁能源领域之一。光伏电池技术路线主要分为两大阵营:晶体硅电池与薄膜太阳能电池。其中,晶体硅电池凭借其成熟的产业链、优异的转换效率和持续的技术迭代能力,长期占据市场主导地位。本文将聚焦晶体硅电池的技术特点、产业发展现状,并对比分析其与薄膜电池的竞争格局与互补潜力。
一、晶体硅电池的技术路线与优势
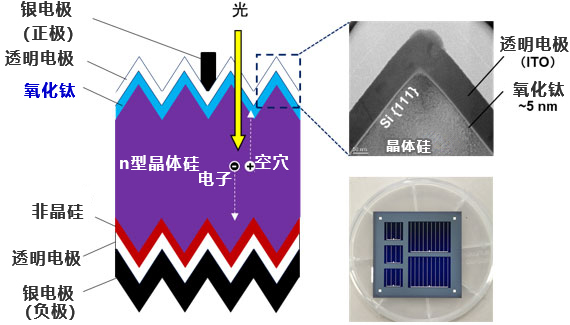
晶体硅电池以高纯度硅材料为基底,主要分为单晶硅和多晶硅两类。早期多晶硅电池因成本优势占据较大份额,但随着金刚线切割、PERC(钝化发射极背面接触)等技术的普及,单晶硅电池凭借更高的转换效率实现了对多晶硅的全面替代。当前,领先的单晶PERC电池量产效率已突破23.5%,而异质结(HJT)、TOPCon(隧穿氧化层钝化接触)等N型电池技术正加速产业化,实验室效率已接近26%,推动光伏度电成本持续下降。
晶体硅电池的核心优势体现在三方面:一是产业链成熟,从硅料、硅片到电池、组件,全球形成了高度协同的规模化制造体系,成本控制能力极强;二是效率天花板较高,主流技术路线仍有明确的提升路径;三是稳定性与可靠性经过数十年户外验证,使用寿命可达25年以上。
二、薄膜太阳能电池的差异化竞争
薄膜太阳能电池以非硅或低硅材料为主,主要包括碲化镉(CdTe)、铜铟镓硒(CIGS)和非晶硅薄膜等。其突出特点在于弱光响应好、温度系数低、可制备柔性组件,且材料用量少。First Solar等企业在碲化镉领域实现了规模化应用,但薄膜电池整体市场占有率长期在5%左右徘徊。
薄膜电池面临的瓶颈主要在于:转换效率总体低于晶体硅(量产组件效率约15%-19%),关键材料如碲、铟的储量与供应限制了产能扩张,且设备投资门槛较高。不过,在建筑光伏一体化(BIPV)、移动能源等特殊场景中,薄膜电池的柔性与透光性赋予其不可替代的价值。
三、晶体硅与薄膜电池的竞合关系
从市场格局看,晶体硅电池凭借成本与效率的双重优势,主导了集中式电站与分布式光伏市场。但随着技术边界不断拓展,两种技术的交集开始显现:晶硅电池向大尺寸、薄片化发展,降低材料成本;薄膜电池则通过钙钛矿叠层技术冲击更高效率,钙钛矿与晶硅的叠层电池实验室效率已超过33%,预示着未来可能出现技术融合的新形态。
行业内普遍认为,晶体硅电池在未来十年内仍将是光伏装机的主力,而薄膜电池将在细分市场深耕,二者共同构成多元互补的清洁能源供给体系。对于光伏企业而言,押注兼备成本韧性与技术延展性的晶硅路线是理性选择,但保持对薄膜新兴技术的跟踪与布局,有助于把握技术颠覆性变革的窗口期。
综上,理解晶体硅电池的技术演进与产业生态,是把握光伏行业发展趋势的核心。无论技术路线如何演变,降本增效、提升全生命周期发电量始终是产业竞争的底层逻辑。
如若转载,请注明出处:http://www.rh-ivy.com/product/36.html
更新时间:2026-10-18 07:14:04